Exigência de CNPJ para Pessoas Físicas na Emissão de Notas Fiscais do IBS foi adiado para 2027 pelo Comitê Gestor do IBS.
Nova regra passa a valer somente em 2027 e amplia prazo de adaptação às exigências da Reforma Tributária
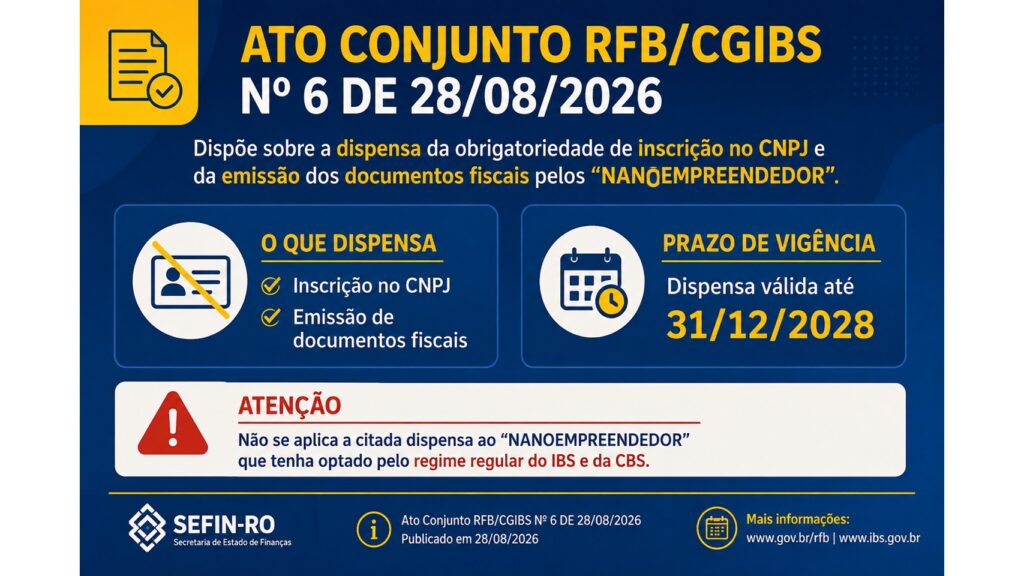
O Comitê Gestor do Imposto sobre Bens e Serviços (IBS) publicou, em 22 de julho de 2026, a Resolução CGIBS nº 13/2026, oficializando o adiamento da obrigatoriedade de inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) para pessoas físicas que atuam como contribuintes do IBS e para produtores rurais sujeitos à nova sistemática tributária. Com a medida, a exigência, inicialmente prevista para entrar em vigor em julho deste ano, foi transferida para 1º de janeiro de 2027.
No mesmo contexto, o Governo Federal publicou o Decreto nº 13.075/2026, assinado pelo presidente Luiz Inácio Lula da Silva, que também prorrogou a obrigatoriedade relacionada à Contribuição sobre Bens e Serviços (CBS), alinhando os prazos de implementação dos novos tributos criados pela Reforma Tributária.
A alteração impacta diretamente a emissão de documentos fiscais por pessoas físicas e produtores rurais, que também terá sua exigência postergada para o próximo ano. Segundo o Comitê Gestor, a decisão busca proporcionar mais tempo para adequação dos contribuintes aos novos procedimentos cadastrais e às obrigações acessórias relacionadas ao IBS e à CBS.
O adiamento, entretanto, não modifica o cronograma previsto para as empresas. Para as pessoas jurídicas, permanece a obrigatoriedade de emissão de documentos fiscais contendo os campos específicos da CBS e do IBS a partir de 3 de agosto de 2026, conforme estabelecido na regulamentação da Reforma Tributária.
A Receita Federal e o Comitê Gestor do IBS já haviam antecipado a mudança em comunicado divulgado no final de junho. Na ocasião, os órgãos esclareceram que a inscrição no CNPJ para pessoas físicas e produtores rurais possui finalidade exclusivamente operacional e fiscal, não implicando alteração da natureza jurídica do contribuinte. Em outras palavras, o cadastramento não transforma a pessoa física em pessoa jurídica.
De acordo com os órgãos responsáveis pela implementação da Reforma Tributária, a inscrição no CNPJ tem como objetivo facilitar os processos de apuração, arrecadação e fiscalização dos novos tributos sobre o consumo, além de permitir o cumprimento das obrigações previstas no novo modelo tributário nacional.
A publicação da resolução reforça a estratégia de transição gradual para o sistema tributário instituído pela Emenda Constitucional nº 132/2023, buscando garantir maior segurança jurídica e operacional aos contribuintes durante o período de adaptação às novas regras do IBS e da CBS.
Este conteúdo tem caráter educativo. Para decisões e procedimentos, consulte a legislação e as orientações oficiais atualizadas.